Le 20 novembre 2026, une semaine avant le Black Friday, le paiement en 3 ou 4 fois « sans frais » entre dans le droit du crédit à la consommation. Jusqu’ici, il y échappait parce qu’il était gratuit et remboursé en moins de trois mois. À partir de vendredi, c’est un crédit, avec un régime allégé, mais un crédit quand même.
L’essentiel du travail retombe sur le prêteur (Alma, Klarna, Oney, PayPal, Scalapay…). Mais tout ce que votre boutique affiche sur le paiement fractionné devient de la publicité pour un crédit, avec une mention obligatoire et des règles de présentation précises. Et c’est vous, pas le prêteur, qui choisissez où et comment ce message apparaît.
Pour savoir ce qu’il faut vraiment changer, nous avons lu les textes qui entrent en vigueur et regardé ce qu’affichent les extensions de paiement fractionné les plus courantes sur une boutique WooCommerce de test. Résultat : la mention obligatoire n’apparaît pas toujours là où la loi l’attend, et le bandeau « Payez en 4x sans frais ! » ajouté à la main dans une fiche produit est le cas le plus risqué.
Cet article explique la réglementation pour une petite boutique en ligne. Il ne remplace pas l’avis d’un juriste, en particulier si vous financez vous-même les paiements de vos clients.
Ce qui change le 20 novembre 2026
Le texte de référence est l’ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation, complétée par le décret n° 2026-105 du 19 février 2026. Elle transpose la directive européenne 2023/2225 et entre en vigueur le 20 novembre 2026.
Trois changements touchent directement le « 3x/4x sans frais » :
- l’exclusion disparaît : l’ancien article L. 312-4 du Code de la consommation excluait les crédits remboursés en trois mois au plus, sans intérêts ni frais (ou avec des frais négligeables). Il excluait aussi les crédits de moins de 200 €. Ces deux exclusions sont supprimées ;
- un régime allégé est créé (nouvel article L. 312-4-1) : pour ces crédits courts et gratuits, le prêteur n’a pas à consulter le fichier des incidents de remboursement (FICP), ni à faire signer une fiche de ressources et charges, et la publicité n’a pas à détailler tout l’exemple chiffré d’un crédit classique ;
- tout le reste s’applique : mention obligatoire dans la publicité, information avant contrat, évaluation de la solvabilité du client, interdiction des cases pré-cochées et droit de rétractation de 14 jours sur le crédit.
Pas de délai de grâce pour la publicité. L’ordonnance maintient l’ancien régime pour les contrats de crédit déjà en cours, pas pour les publicités. Un bandeau qui ne respecte pas les nouvelles règles est donc hors des clous dès le 20 novembre au matin.
Le service juridique de Bercy (DAJ) résume la réforme dans une page du 29 octobre 2026 : entrent désormais dans le champ « certains paiements fractionnés comme les offres de » Buy Now, Pay Later « , proposant des paiements en 3 ou 4 fois, avec ou sans frais ».
Qui fait quoi : le prêteur et vous
| Le prêteur (Alma, Klarna, Oney, PayPal…) | Votre boutique | |
|---|---|---|
| Évaluer la solvabilité du client | oui | non |
| Fiche d’information avant contrat | oui (version allégée) | non, sauf si vous êtes vous-même intermédiaire |
| Gérer la rétractation du crédit | oui | répondre au client qui se rétracte de la vente |
| Publicité conforme sur votre site, vos e-mails, vos réseaux | pour ses propres widgets | oui, pour tout ce que vous affichez |
| Ne jamais présélectionner le paiement à crédit | oui | oui, dans le tunnel de commande |
| Prix en 4x pas plus cher que le prix comptant | oui, si vous payez la commission | |
| Mentionner le crédit dans le contrat de vente | oui |
Faut-il s’immatriculer comme intermédiaire de crédit ? Pour une petite boutique, non. Un commerçant qui propose ces crédits courts en complément de ses ventes n’est pas un intermédiaire réglementé (pas d’immatriculation à l’ORIAS) tant qu’il reste sous 1 000 opérations ou 500 000 € par an, hors grandes entreprises (article R. 519-2 du Code monétaire et financier et arrêté du 7 août 2026). Votre prestataire peut vous demander de déclarer que vous respectez ces seuils : c’est prévu par les textes.
Ce que nous avons testé
Nous avons monté une boutique WooCommerce 11.3 de test, en français, avec une théière à 120 €, et installé les extensions des prestataires présents en France. Versions relevées le 18 novembre 2026 : Alma 6.9.0, Payplug 3.1.1 (qui propose Oney 3x/4x), WooCommerce PayPal Payments 4.2.2, WooCommerce Stripe 11.2.0 et Klarna Payments 4.14.0.
Les extensions ne contiennent pas la mention, le message vient du prestataire
Premier constat, en fouillant le code et les traductions françaises de ces cinq extensions : aucune ne contient elle-même la phrase « Attention ! Un crédit coûte de l’argent et doit être remboursé ». Ce n’est pas forcément un défaut. Les badges « Payez en 4x » sont fabriqués par le prestataire (un script chargé depuis ses serveurs) et ne s’affichent qu’avec un compte marchand actif. Sans compte, PayPal, Stripe, Klarna et Oney n’affichent rien : impossible de vérifier leur texte de l’extérieur.
Alma est l’exception. Son extension charge un widget public, toujours dans sa dernière version 4.x (la 4.7.1, publiée le 17 novembre 2026). Nous avons pu le faire tourner avec une réponse d’éligibilité simulée, puisque nous n’avons pas de compte marchand Alma.
Alma : la mention est là, mais dans la fenêtre qui s’ouvre au clic
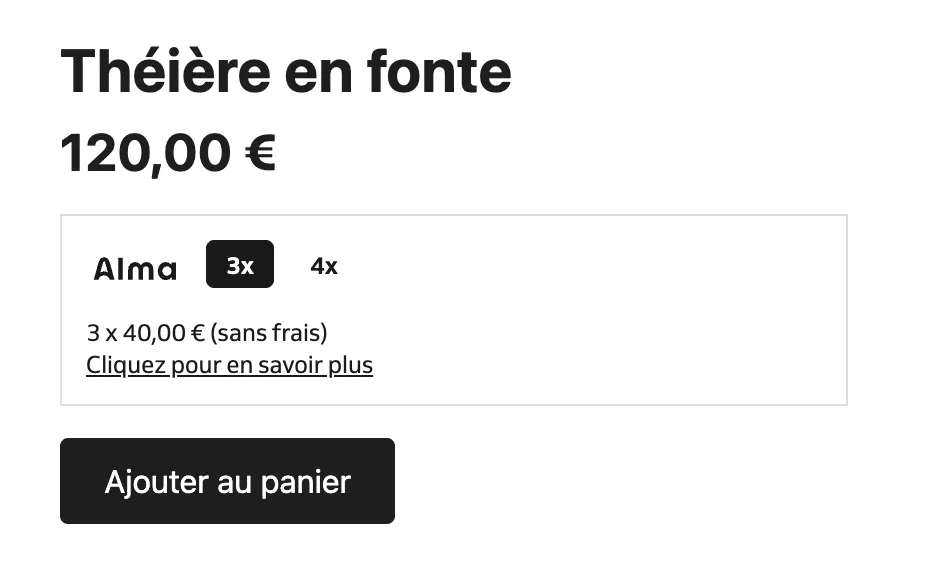
Sur la fiche produit, le badge d’Alma affiche « 3 x 40,00 € (sans frais) » et un lien « Cliquez pour en savoir plus » :
La mention obligatoire n’apparaît qu’en cliquant, dans la fenêtre de simulation. Elle y figure bien, avec le TAEG à 0 %, le coût du crédit et les mentions légales d’Alma :
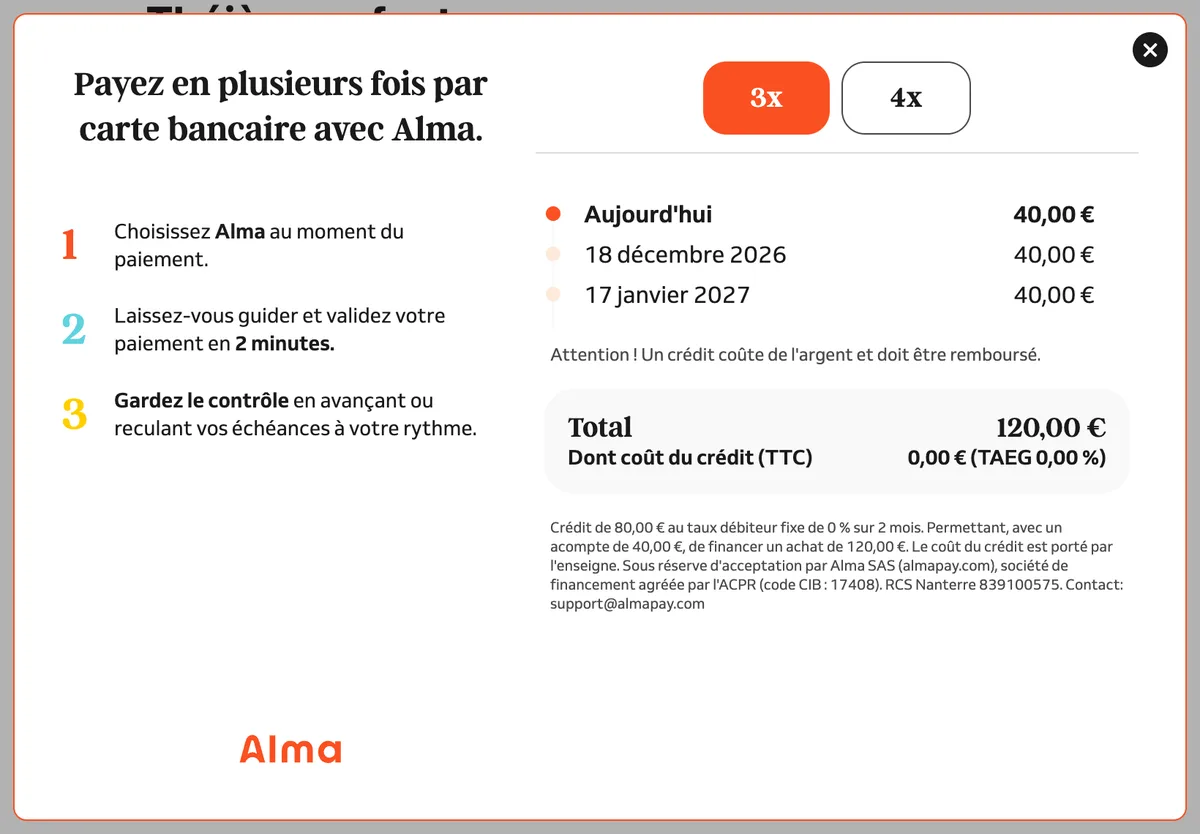
Est-ce suffisant ? L’article L. 312-5 impose la mention dans « toute publicité », et l’article L. 312-8 précise qu’elle doit figurer « dans le corps principal du texte publicitaire », en caractères plus grands que les autres informations sur le financement. À la lettre, un badge « 3 x 40,00 € (sans frais) » est déjà une publicité pour un crédit, et la mention devrait l’accompagner. Ni la DGCCRF ni la DAJ n’ont encore pris position sur ces badges. Demandez à votre prestataire, par écrit, si son badge est conforme au 20 novembre, et gardez sa réponse.
Autre détail de la fenêtre Alma : « Le coût du crédit est porté par l’enseigne ». Cela veut dire que c’est vous qui payez la commission du « sans frais ». Une règle vous concerne alors directement : voir plus bas.
Le bandeau maison : le cas le plus risqué
Beaucoup de boutiques ont ajouté elles-mêmes une phrase dans la description courte du produit, un bandeau de thème ou une bannière d’accueil :
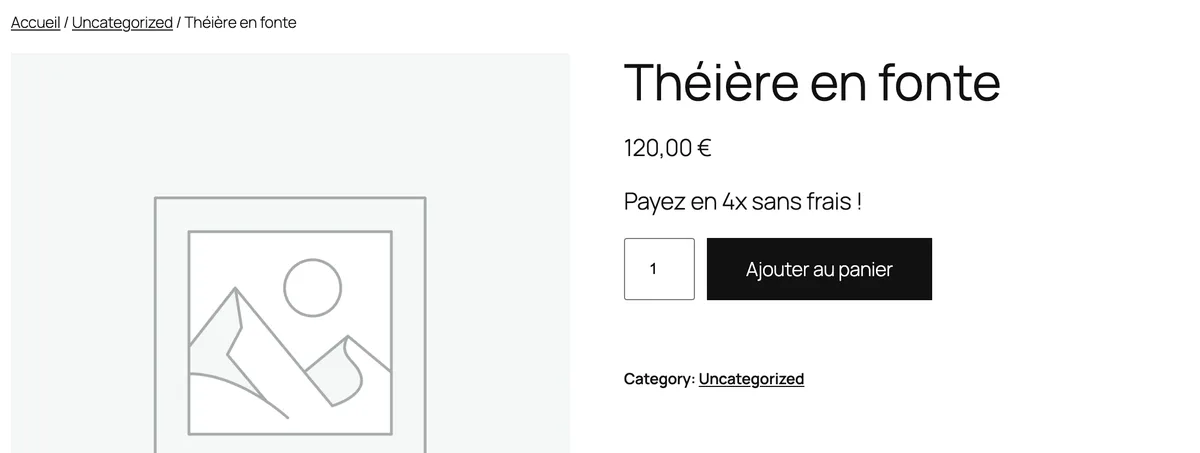
Ce texte ne vient d’aucun prestataire : personne ne le mettra à jour à votre place. Sans la mention, c’est une publicité pour un crédit non conforme dès le 20 novembre. Le point d’exclamation et le « sans frais » mis en avant n’arrangent rien (voir les formules à éviter).
Mettre votre fiche produit en règle
La mention, en plus grand que l’offre
La mention exacte est désormais : « Attention ! Un crédit coûte de l’argent et doit être remboursé ». Elle remplace l’ancienne (« Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager »), que vous trouverez encore sur beaucoup de sites. Si vos CGV, vos bannières ou vos e-mails reprennent l’ancienne, remplacez-la.
Deux règles de présentation, qui ne changent pas, s’y appliquent :
- elle est écrite plus grand que les autres informations sur le financement, donc plus grand que « 3x » ou « 4x sans frais » ;
- elle figure dans le message lui-même, pas dans une note en bas de page ni derrière un astérisque.
Voici le résultat sur notre boutique de test, avec un court extrait de code :
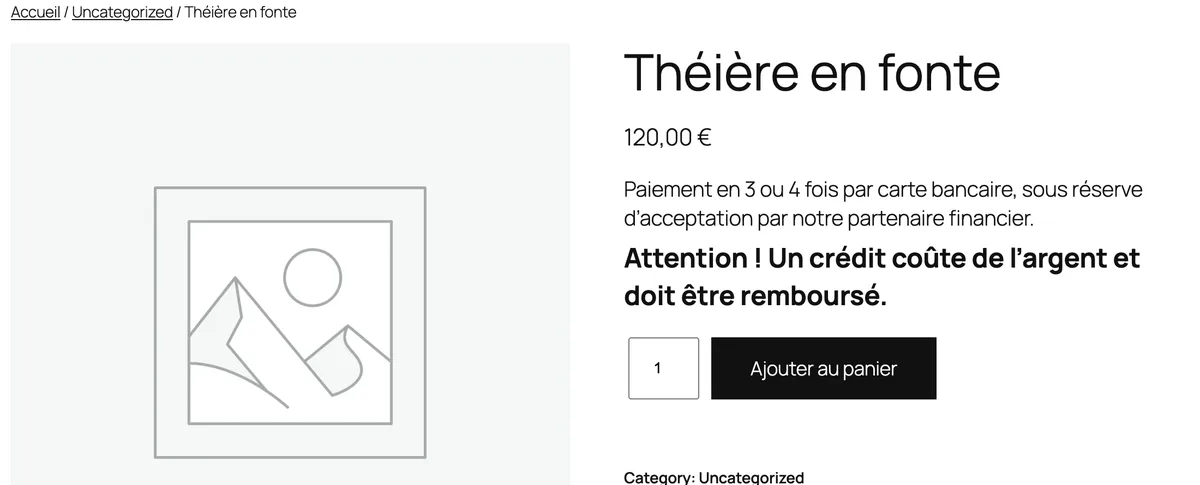
L’extrait affiche l’offre puis la mention, juste au-dessus du bouton d’ajout au panier, sur les produits à partir de 50 € (à adapter au seuil de votre prestataire). Collez-le dans l’extension Code Snippets ou dans le fichier functions.php de votre thème enfant, et retirez au passage vos anciens bandeaux maison :
<?php
// Mention obligatoire du crédit (article L. 312-5 du Code de la consommation, version du 20/11/2026).
add_action( 'woocommerce_before_add_to_cart_form', function () {
	global $product;
	// Seulement pour les produits éligibles au paiement fractionné (ici : à partir de 50 €).
	if ( ! $product || (float) $product->get_price() < 50 ) {
		return;
	}
	echo '<div class="mention-credit">'
		. '<p class="mention-credit__offre">Paiement en 3 ou 4 fois par carte bancaire, sous réserve d\'acceptation par notre partenaire financier.</p>'
		. '<p class="mention-credit__alerte">Attention ! Un crédit coûte de l\'argent et doit être remboursé.</p>'
		. '</div>';
} );

add_action( 'wp_head', function () {
	// La mention doit être plus grande que les autres informations sur le financement (article L. 312-8).
	echo '<style>.mention-credit{margin:0 0 1em}.mention-credit__offre{font-size:.9em;margin:0 0 .3em}.mention-credit__alerte{font-size:1.15em;font-weight:700;margin:0}</style>';
} );
Le crochet woocommerce_before_add_to_cart_form fonctionne avec un thème classique comme avec un thème à blocs : nous l’avons vérifié avec le thème par défaut Twenty Twenty-Five. Si le badge de votre prestataire s’affiche ailleurs, déplacez la mention à côté de lui, pas en bas de page.
Les formules à éviter
Le nouvel article L. 312-10 interdit les publicités qui font naître de « fausses attentes » sur la disponibilité ou le coût du crédit, et toute publicité qui met en avant la facilité d’obtention d’un crédit. Une publicité qui laisse croire qu’un crédit s’obtient sans justifier sa situation financière était déjà interdite. À retirer de vos fiches, bannières et newsletters :
- « accord immédiat », « en 2 clics », « facile », « sans justificatif » ;
- « 4x gratuit » qui passe sous silence les frais de retard, souvent élevés (la DGCCRF le rappelle aux consommateurs dans sa page du 6 novembre 2026) ;
- une remise réservée aux clients qui choisissent le paiement en plusieurs fois : les « lots promotionnels liés à l’acceptation d’une offre » de crédit sont interdits (article L. 312-11).
Si vous affichez un chiffre de coût (« 0 % », « TAEG 0 % », « 0 € de frais »), la publicité doit contenir un exemple représentatif, même réduit : taux débiteur, montant total du crédit et TAEG. Les textes ne disent pas clairement si « sans frais » suffit à déclencher cette obligation. Dans le doute, laissez les chiffres au widget du prestataire, qui les calcule.
Le tunnel de commande
- Ne présélectionnez jamais le paiement en plusieurs fois parmi les moyens de paiement de WooCommerce (dans Réglages > Paiements, ne le mettez pas en tête de liste : le premier moyen de paiement est souvent celui qui est sélectionné d’office). Le consentement au crédit ne peut pas être présumé, « notamment au moyen de cases pré-cochées » (article L. 312-18-1).
- Mentionnez le crédit dans le contrat de vente, « quelle que soit l’identité du prêteur » (article L. 312-45). Une phrase dans vos CGV (« Le paiement en plusieurs fois est un crédit accordé par [prestataire], sous réserve d’acceptation ») et le moyen de paiement indiqué dans l’e-mail de confirmation de commande font l’affaire.
Si vous payez la commission du « sans frais »
C’est presque toujours le cas : le client ne paie pas de frais, c’est vous qui réglez la commission du prestataire. L’article L. 312-42 interdit alors de demander à l’acheteur à crédit plus que le prix comptant le plus bas pratiqué au cours des 30 derniers jours. Pas question, donc, d’augmenter le prix pour compenser la commission, ni de garder le prix d’avant la promotion pour les clients en 4x pendant le Black Friday. C’est la même logique que le prix de référence des promotions, et la sanction est la même que pour la publicité.
Le paiement en plusieurs fois « maison »
Certaines boutiques n’utilisent aucun prestataire et étalent elles-mêmes le paiement, avec une extension d’acomptes ou d’abonnements. Ce paiement différé reste hors du crédit à la consommation à quatre conditions cumulatives (article L. 312-4, 4°) :
- pas d’intérêts ;
- seulement des frais limités en cas de retard ;
- aucun organisme tiers ne finance ;
- le paiement est soldé dans les 50 jours suivant la livraison.
Attention au dernier point. Un échéancier classique en trois prélèvements (à la commande, puis à 30 et 60 jours) dépasse les 50 jours après la livraison, sauf si celle-ci prend plus de dix jours. Vous devenez alors prêteur, avec tout ce que cela implique. Si vous proposez ce genre d’échéancier, faites-le vérifier avant le 20 novembre, ou ramenez-le sous les 50 jours.
Ce que vos clients vont voir (et ce que votre service client doit savoir)
- Le prêteur évalue la solvabilité du client à chaque demande, sans être obligé de consulter le FICP pour ces crédits courts. Attendez-vous à quelques refus de plus au moment du paiement : prévoyez toujours un autre moyen de paiement.
- Le client peut se rétracter du crédit pendant 14 jours. Pour un paiement en 3 ou 4 fois de moins de trois mois, cela n’annule pas la vente : le client reste acheteur et doit vous payer autrement.
- À l’inverse, s’il se rétracte de l’achat (les 14 jours de la vente à distance), le crédit est résilié automatiquement, sans frais. Vous remboursez comme d’habitude, et le prestataire annule les échéances.
Les sanctions
Depuis le 20 novembre, une publicité non conforme n’est plus une contravention jugée par un tribunal mais un manquement sanctionné directement par la DGCCRF : amende administrative jusqu’à 1 500 € pour un entrepreneur individuel et 7 500 € pour une société, doublée en cas de récidive dans les deux ans. La DGCCRF peut aussi imposer la rectification de la publicité à vos frais. Les mêmes montants s’appliquent au non-respect du prix comptant (L. 312-42) et à l’oubli du crédit dans le contrat de vente (L. 312-45). L’amende bien plus lourde prévue pour les cases pré-cochées (jusqu’à 1,5 million d’euros) vise le prêteur.
Précision sur la page de la DGCCRF du 6 novembre 2026, « Black Friday : attention aux bonnes affaires financées à crédit », souvent présentée comme une alerte aux commerçants : elle s’adresse en fait aux consommateurs. Elle ne mentionne ni contrôles ni consignes aux boutiques. La page utile pour un professionnel est celle de la DAJ du 29 octobre 2026.
Trois autres obligations de fin 2026 à vérifier au passage
- Pixels d’ouverture dans les e-mails. Selon la recommandation de la CNIL adoptée le 12 mars 2026 et publiée au Journal officiel le 14 avril, mesurer les ouvertures de vos newsletters avec un pixel invisible demande le consentement du destinataire. Deux exceptions seulement : l’authentification, et une mesure de délivrabilité strictement limitée dans les e-mails transactionnels ou demandés. Le délai de trois mois laissé pour les adresses déjà collectées a expiré mi-juillet. Si votre outil d’e-mailing suit les ouvertures et que vous n’avez pas ajouté la case, coupez ce suivi.
- Démarchage téléphonique. Depuis le 11 août 2026, il est interdit d’appeler un consommateur pour lui vendre quelque chose sans son consentement préalable (loi du 30 juin 2025). Ce consentement vaut un an au plus, sans renouvellement tacite, et la liste Bloctel est supprimée. Vous pouvez toujours appeler un client au sujet d’une commande en cours.
- Allégations « écologiques ». La directive européenne 2024/825 interdit à partir du 27 septembre 2026 les allégations génériques (« écologique », « respectueux de l’environnement », « vert »…) sans performance environnementale reconnue, ainsi que les labels maison non certifiés. Mais elle n’est pas encore transposée en France au 18 novembre 2026 : le projet de loi qui doit l’intégrer est toujours en attente à l’Assemblée. En revanche, « biodégradable » ou « respectueux de l’environnement » sur un produit ou son emballage sont déjà interdits depuis 2022 (article L. 541-9-1 du Code de l’environnement). Sur vos fiches produit, ces mêmes mots restent exposés au régime des pratiques commerciales trompeuses. Autant les retirer dès maintenant.
La liste à faire avant vendredi
- Repérer partout où vous parlez de paiement en plusieurs fois : fiches produit, description courte, bannières, page d’accueil, panier, newsletters, réseaux sociaux.
- Retirer les bandeaux maison, ou leur ajouter la mention « Attention ! Un crédit coûte de l’argent et doit être remboursé », en plus grand que l’offre.
- Remplacer l’ancienne mention « Un crédit vous engage… » là où elle traîne.
- Supprimer « accord immédiat », « sans justificatif », « facile » et les remises réservées au paiement à crédit.
- Demander par écrit à votre prestataire si ses badges sont conformes au 20 novembre.
- Vérifier que le paiement en plusieurs fois n’est jamais coché par défaut dans le tunnel de commande.
- Ajouter une phrase sur le crédit dans vos CGV.
- Pendant le Black Friday, ne jamais faire payer plus cher en 4x que le prix comptant le plus bas des 30 derniers jours.
- Si vous étalez vous-même les paiements, vérifier la règle des 50 jours après la livraison.
Pour les autres réglages à faire avant le pic de fin novembre (e-mails, promotions programmées, stock), voir notre checklist Black Friday WooCommerce. Et pour le droit de rétractation de la vente elle-même, notre guide du bouton de rétractation WooCommerce.
—
Sources : ordonnance n° 2025-880 du 3 septembre 2025 et décret n° 2026-105 du 19 février 2026 (Légifrance) ; Code de la consommation, articles L. 312-4, L. 312-4-1, L. 312-5, L. 312-8, L. 312-10, L. 312-11, L. 312-18-1, L. 312-42, L. 312-45, L. 340-2, dans leur rédaction au 20 novembre 2026 ; arrêté du 7 août 2026 (seuils des intermédiaires) ; DAJ, « La réforme du crédit à la consommation entre en vigueur le 20 novembre 2026 » (29/10/2026) ; DGCCRF, « Black Friday : attention aux bonnes affaires financées à crédit » (06/11/2026) ; CNIL, délibération n° 2026-042 du 12 mars 2026 ; loi n° 2025-594 du 30 juin 2025 et décret n° 2026-662 du 23 juillet 2026 ; directive (UE) 2024/825. Test réalisé le 18 novembre 2026 sur une boutique WooCommerce 11.3 locale.